Spotlight - de negatieve omslag bij olie lijkt voorbarig maar het ergste lijkt achter de rug

De olieprijzen zijn de afgelopen periode fors gedaald, maar lijken gezien de krappe fysieke marktomstandigheden momenteel relatief laag. De wereldwijde olievoorraden bevinden zich op een laag niveau, terwijl de vraag wordt ondersteund door beperkte voorraden van geraffineerde producten en het seizoensmatig sterke reisverkeer tijdens de zomermaanden. Voor 2027 verwachten we een herstel van het olieaanbod, terwijl de vraaggroei beperkt blijft door de voortgaande elektrificatie van transport. Onze herziene prognoses gaan uit van een Brent-prijs van USD 80 per vat en een WTI-prijs van USD 75 per vat aan het einde van dit jaar. Voor eind 2027 verwachten we respectievelijk USD 70 en USD 65 per vat.
Hoewel het Internationaal Energieagentschap (IEA) de recente energieschok omschreef als een van de ernstigste ooit, bleef de stijging van de olieprijzen tijdens de Iran-crisis uiteindelijk beperkt. Daarvoor waren verschillende verklaringen. Allereerst trof de crisis een oliemarkt die al met een zekere mate van overaanbod kampte. Daarnaast temperden wereldwijde decarbonisatietrends en de inspanningen van de eurozone om de energiezekerheid te vergroten de impact van de verstoring. Ook andere compenserende factoren speelden een rol. Aan de aanbodzijde draaide de Amerikaanse olieproductie dicht tegen haar maximale capaciteit aan. Ondanks dalende binnenlandse voorraden bleven de Verenigde Staten een groot deel van hun productie exporteren. Bovendien werd het verlies aan olie-export vanuit de regio gedeeltelijk opgevangen doordat Saudi-Arabië, de Verenigde Arabische Emiraten en Irak hun leveringen via bestaande pijpleidingen konden verhogen.
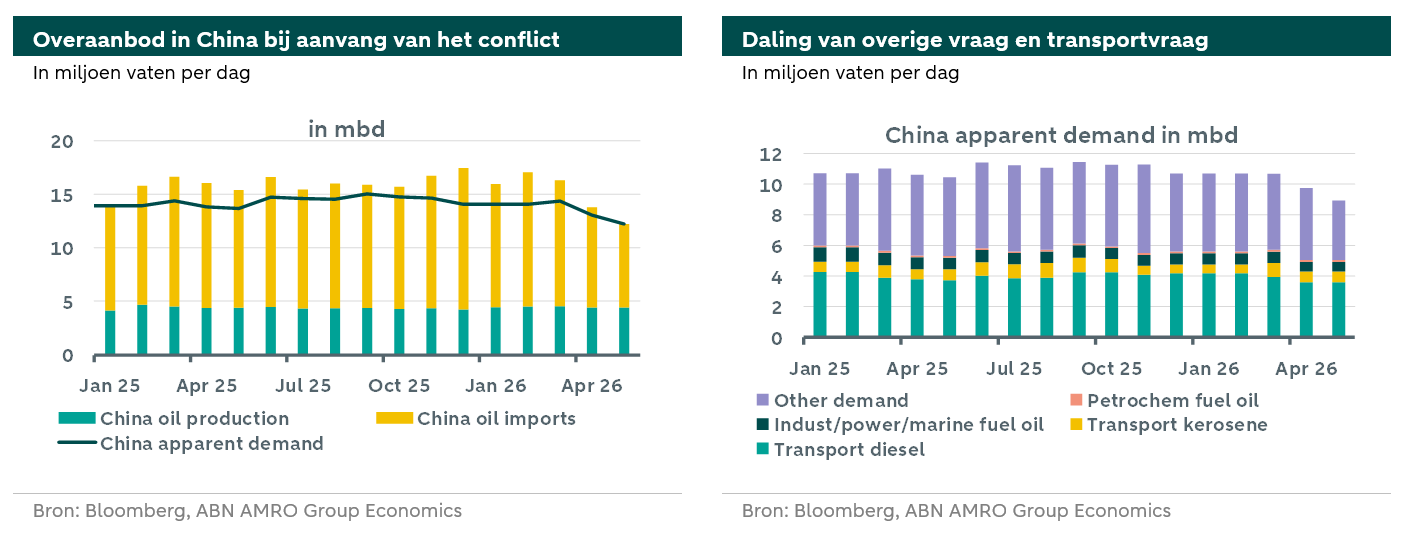
Ook aan de vraagzijde waren er ontwikkelingen die de gevolgen van de crisis verzachtten. De Chinese olie-import nam namelijk sterk af. Voorafgaand aan het conflict importeerde China meer olie dan direct noodzakelijk was, waardoor aanzienlijke voorraden konden worden opgebouwd. Toen de Straat van Hormuz tijdelijk werd gesloten, slaagde China er bovendien in om een aanzienlijk deel van zijn olie-import uit het Midden-Oosten veilig te stellen, in tegenstelling tot verschillende andere Aziatische landen, waaronder Japan. Daarnaast kon China terugvallen op eerder opgebouwde reserves, de export van olieproducten beperken en het gebruik van vloeibare brandstoffen ontmoedigen door de overstap op kolen en elektriciteit, onder meer voor vervoer, te stimuleren. De grafiek links toont de oliebalans van China, terwijl de grafiek rechts laat zien in welke sectoren de olievraag lager uitkwam. De vraag naar diesel en benzine voor transport daalde, maar de grootste daling deed zich voor bij “overige vraag”. Hoewel de exacte samenstelling van deze categorie onduidelijk is, vermoeden wij dat hierin ook geraffineerde olieproducten zijn opgenomen die normaal gesproken deels worden geëxporteerd naar andere Aziatische landen.
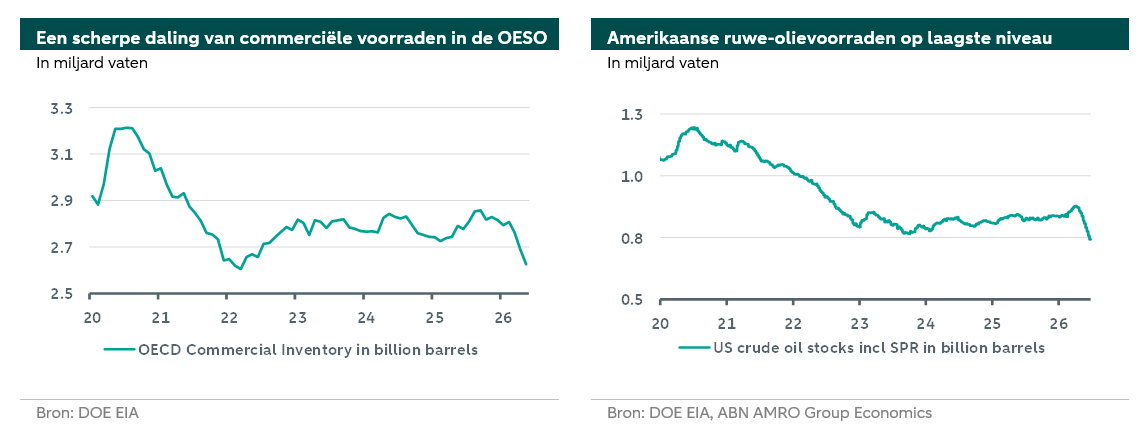
Ondanks deze compenserende ontwikkelingen bleef de oliemarkt kampen met een tekort, wat leidde tot een aanzienlijke daling van de voorraden. De totale wereldwijde olievoorraden worden doorgaans geschat op circa 7,5 tot 8 miljard vaten. Van die hoeveelheid is echter slechts ongeveer de helft beschikbaar in de vorm van bruikbare voorraden op land. De beschikbare gegevens laten zien dat de commerciële OESO-voorraden sterk zijn gedaald en inmiddels dicht bij de dieptepunten van 2022 liggen. Omdat de meest recente cijfers eind mei dateren, is het mogelijk dat de voorraden inmiddels zelfs onder dat niveau zijn gezakt. Ook in de Verenigde Staten bevinden de ruwe-olievoorraden, inclusief de strategische reserves, zich op het laagste peil sinds het begin van de jaren tachtig. In hoeverre de Chinese strategische en commerciële olievoorraden de afgelopen maanden zijn aangesproken is weinig bekend. Eind 2025 werden ze geschat op ongeveer 1,4 miljard vaten, na meerdere jaren van voorraadopbouw.
Wat kunnen we verwachte van de olieprijzen in de komende periode
Sinds de Verenigde Staten en Iran een Memorandum of Understanding hebben gesloten en de Straat van Hormuz opnieuw is geopend, zijn de olieprijzen scherp teruggevallen naar ongeveer USD 70 per vat. Daarmee liggen de prijzen meer dan 40% onder de piekniveaus tijdens het conflict en opnieuw dicht bij het niveau van vóór de crisis. Wij gaan ervan uit dat de risicopremie die verband hield met het conflict inmiddels grotendeels uit de markt is verdwenen. Ook de sterke Amerikaanse dollar heeft de olieprijs onder druk gezet. Toch zijn wij van mening dat de huidige prijsniveaus de feitelijke marktomstandigheden onvoldoende weerspiegelen. Waar de huidige prijsontwikkeling en termijncurve vooral wijzen op een verwacht overaanbod volgend jaar, wordt het huidige tekort op de markt naar onze mening onderschat. Het herstel van het olieaanbod in het Midden-Oosten zal tijd vergen, terwijl de vraag naar verwachting juist zal aantrekken. Gezien de lage voorraden en de relatief aantrekkelijke prijsniveaus ligt het bovendien voor de hand dat veel landen hun strategische reserves opnieuw willen opbouwen om beter bestand te zijn tegen toekomstige verstoringen.
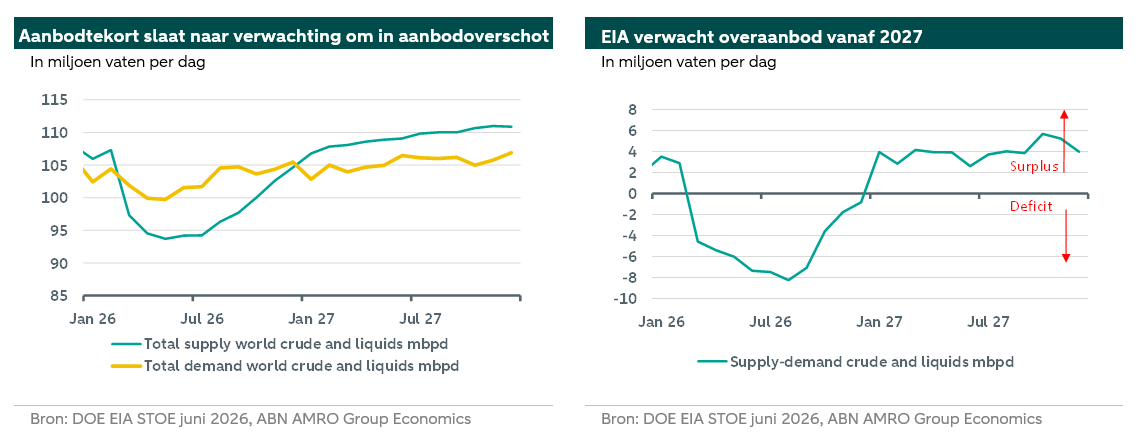
Daarnaast bevindt de oliemarkt zich in een periode waarin de seizoensgebonden vraag traditioneel hoog is. Tegelijkertijd blijven de voorraden van geraffineerde producten, zoals kerosine, benzine en diesel, beperkt. De prijzen van deze producten zijn minder sterk gedaald dan de prijs van ruwe olie, waardoor raffinagemarges zijn verbeterd. Dit ondersteunt de vraag naar ruwe olie vanuit raffinaderijen. Per saldo verwachten wij daarom, in lijn met de prognoses van de EIA, dat de olieprijzen op korte termijn opwaartse druk zullen ondervinden en dat de wereldwijde voorraden verder zullen afnemen. Voor 2027 voorzien wij echter een ander beeld. Het aanbod kan toenemen door extra productie uit de Verenigde Arabische Emiraten nadat deze de OPEC+ hebben verlaten, mogelijke terugkeer van Iraanse olie op de markt indien sancties worden versoepeld, en een hogere productie in Irak bij een eventuele verruiming van het OPEC-quotum. Hoewel de vraag eveneens zal groeien, verwachten wij dat dit in een gematigder tempo gebeurt vanwege de voortgaande elektrificatie en verduurzaming van de transportsector. China loopt in deze ontwikkeling voorop. Hierdoor voorzien wij tegen 2027 opnieuw een situatie van overaanbod. Deze marktdynamiek vormt de basis voor onze aangepaste olieprijsramingen. Wij verwachten dat Brent eind dit jaar uitkomt op USD 80 per vat en WTI op USD 75 per vat. Voor eind 2027 ramen wij een Brent-prijs van USD 70 per vat en een WTI-prijs van USD 65 per vat.